


14105 Kundenorientierte Vertriebsaudits in Banken
|
Gerade in Vertriebsorganisationen, wie hier am Beispiel von Banken sind die Bereiche Service, Kundenberatung und-betreuung bedeutend. Daher ist die Qualität im direkten und gleichermaßen auch im indirekten Kontakt zwischen dem Kunden und dem Mitarbeiter der Bank entscheidend. Vertriebsaudits sollen ermöglichen, die Erlebniswelt des Kunden zu reflektieren, sei es im Kundenservice, in der Beratung, oder beim After Sales. Am Beispiel von kundenorientierten Audits im Filialvertrieb von Banken wird die Durchführung von Vertriebsaudits beschrieben. Arbeitshilfen: von: |
1 Problemstellung
Audits, die im Rahmen von Qualitätsmanagementsystemen (z. B. ISO 9001) durchgeführt werden, fokussieren meist stark auf die Umsetzung und Wirksamkeit von Prozessen. Im Rahmen der Revision von Banken werden auch Audits durchgeführt, die jedoch den Fokus auf regularische Anforderungen setzen und dazu dienen, mögliche Risiken zu identifizieren. Die Erlebniswelt der Kunden wird dabei meist nicht ausreichend berücksichtigt.
Nicht allein die Prozesse im Filialvertrieb einer Bank entscheiden über deren Qualität, sondern vor allem die Qualität des emotionalen Umgangs mit dem Kunden. Der Erwartungen der Kunden bzgl. der Qualität von Service, Beratung und Betreuung ist hoch und sollte deshalb von der Bank entsprechend berücksichtigt und kontrolliert werden.
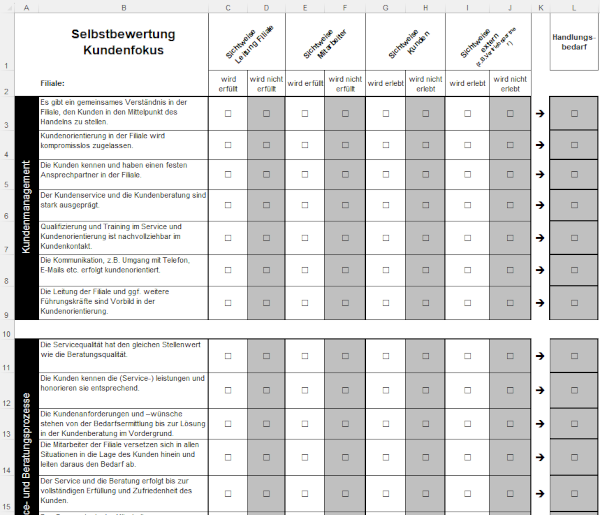
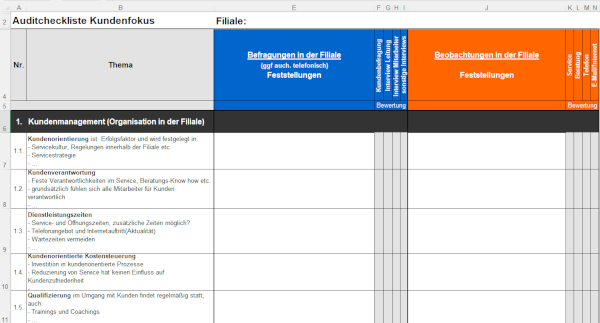
Natürlich müssen Vertriebs- und Beratungsprozesse sehr stark an den Erwartungen der Kunden orientiert sein. Zwar führen Kundenbefragungen, Testkäufe in Filialen etc. zu grundlegenden Erkenntnissen über die Zufriedenheit der Kunden, doch die Ursachenanalyse und die Etablierung einer nachhaltigen Kundenorientierung kommen meist zu kurz. Um ein dezidiertes Gesamtbild der Qualität in Filialen zu erhalten, fehlt in der Regel ein geeignetes kundennahes Instrument, um nicht nur zu messen, sondern auch zielgerichtet Ursachen festzustellen und Maßnahmen individuell für jede Filiale umzusetzen. Zur Bewertung bietet sich eine Selbstbewertung und Auditbewertung an.
Lösungsweg
Vertriebsaudits in Filialen, also die interne Begutachtungen mit Fokus auf die Service- und Beratungsqualität vor Ort, schaffen Transparenz über Stärken und Schwächen. Dabei werden sowohl Normalsituationen berücksichtigt als auch Sondersituationen, wie beispielsweise eine Finanzkrise.
Vertriebsaudits in Filialen, also die interne Begutachtungen mit Fokus auf die Service- und Beratungsqualität vor Ort, schaffen Transparenz über Stärken und Schwächen. Dabei werden sowohl Normalsituationen berücksichtigt als auch Sondersituationen, wie beispielsweise eine Finanzkrise.
Ziel der Audits ist es, die Kundenorientierung aus Kundensicht nachzuvollziehen und zu optimieren. In erster Linie profitieren davon natürlich die Kunden. Aber auch für die Mitarbeiter ergibt sich so ein besseres Arbeitsumfeld, das es ihnen erleichtert, Vertriebsaufgaben zufriedenstellend zu erfüllen. Die Bank hat somit die Chance, die Kundenbindungen zu stärken und einen höheren Geschäftserfolg zu erzielen.
Der Fokus liegt neben den „Hygienefaktoren”, wie z. B. Ordnung, Sauberkeit, Diskretion, Parkplätze etc., insbesondere auf den „Erlebnisfaktoren”. Bei diesen Faktoren kommt es auf die emotionale Kundenorientierung an, die dem Kunden am Serviceschalter, bei der Beratung in der Filiale oder am Telefon entgegengebracht wird. Dies beinhaltet organisatorische Regelungen (z. B. Regelung zum Versand von Geburtstagskarten an Kunden) bis hin zu der emotionalen Qualität, die durch das Verhalten des Beraters entsteht (z. B. verständliche und nachvollziehbare Bedarfsanalyse, Verständnis für den Kunden in Sondersituationen etc.).
Diese Auditform bedarf neben einer Analyse- und Vorbereitungs- und Durchführungsphase insbesondere ausreichend der Ressourcen für den Verbesserungsprozess. Generell empfiehlt es sich, dass die Planung, Durchführung und Überwachung durch eine zentrale Stelle in der Bank erfolgen.
Die konkrete Vorgehensweise für die Durchführung eines Vertriebsaudits skizziert die folgende Abbildung 1:

2 Anforderungskatalog für Vertriebsaudit in Filialen erstellen
Definition von Kriterien
Um ein Audit durchführen zu können, müssen Kriterien wie z. B. Service- und Beratungsstandards definiert sein. Neben solch relativ fest definierten Anforderungen können aber auch kurzfristig besondere Situationen auditiert werden, zum Beispiel der Umgang der Kundenbetreuer in Kundengesprächen mit der Finanzkrise oder der Umgang mit Beschwerden. Ein Anforderungskatalog bündelt solche kundenrelevanten Kriterien und ist ein Pflichtenheft für alle Mitarbeiter der Bank im Kundenkontakt, insbesondere in den Filialen.
Um ein Audit durchführen zu können, müssen Kriterien wie z. B. Service- und Beratungsstandards definiert sein. Neben solch relativ fest definierten Anforderungen können aber auch kurzfristig besondere Situationen auditiert werden, zum Beispiel der Umgang der Kundenbetreuer in Kundengesprächen mit der Finanzkrise oder der Umgang mit Beschwerden. Ein Anforderungskatalog bündelt solche kundenrelevanten Kriterien und ist ein Pflichtenheft für alle Mitarbeiter der Bank im Kundenkontakt, insbesondere in den Filialen.
| • | Dieser Anforderungskatalog kann beispielsweise folgendermaßen nach Schwerpunktthemen gegliedert sein: |
| • | Kundenmanagement (Organisation, Regelung von Verantwortlichkeiten in der Filiale für Kunden und Themen, Terminmanagement etc.) |
| • | Serviceprozesse (Diskretion, Ordnung und Sauberkeit, kurze Wartezeiten im Servicebereich etc.) |
| • | Beratungsprozesse (Pre-Sales, Bedarfserhebung und Angebot, Produkttransparenz, Beschwerdevermeidung und-regulierung etc.) |
| • | Kundenwertschätzung und -bindung (laufende Kundenkommunikation, After-Sales, Treueangebote, Umgang Kundenfeedback etc.) |
Dieser Anforderungskatalog gibt die bankinternen „Spielregeln” vor und ist außerdem eine Anleitung für die Rahmenbedingungen im Umgang mit den Kunden. Der Anforderungskatalog enthält Kriterien, die einen wesentlichen Einfluss auf die Kundenbindung in den Filialen haben und wird optimalerweise direkt von der Geschäftsleitung herausgegeben. Somit haben die Leitung und die Mitarbeiter in den Filialen transparente Vorgaben. In den Filialen können die Abläufe und Prozesse daraufhin im Kundensinne optimiert werden. Die Erfahrung zeigt, dass viele dieser Anforderungen in der Regel schon vorher umgesetzt wurden, aber die Umsetzung nicht systematisch und konsequent erfolgt ist.
Der Anforderungskatalog sollte in regelmäßigen Abständen aktualisiert werden, um die Anpassung an veränderte Kundenanforderungen zu ermöglichen. Die Aktualisierungen sollten möglichst von einer zentralen Abteilung koordiniert werden.